Havan vai concentrar expansão de lojas no Norte e Nordeste nos próximos anos, afirma Luciano Hang
Empresário aposta em regiões onde a varejista ainda tem pouca presença; Fitch projeta 210 unidades até 2027 e investimentos de R$ 1,7 bilhão em dois anos
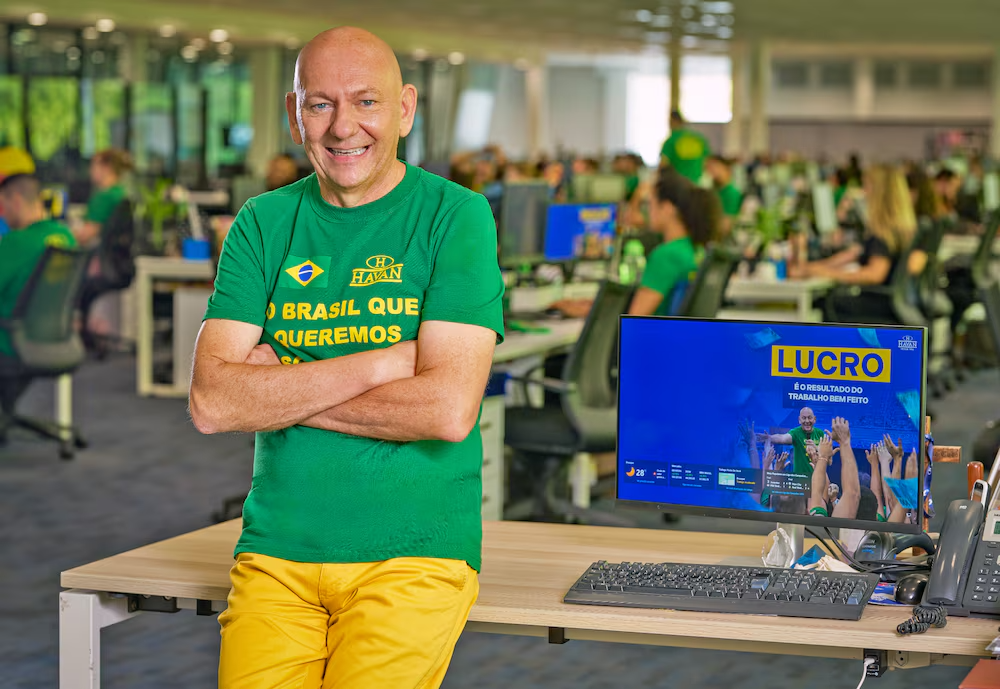
A Havan vai concentrar seu crescimento nos próximos anos nas regiões Norte e Nordeste do Brasil, onde ainda possui poucas lojas. A estratégia foi revelada pelo fundador e único acionista da rede, Luciano Hang, em entrevista à Bloomberg Línea. O empresário pretende ampliar a presença da varejista nesses mercados mantendo o atual modelo de negócios e sem recorrer à abertura de capital para financiar a expansão.
A mudança de foco geográfico ocorre em uma rede ainda concentrada no Sul e em São Paulo. Santa Catarina reúne quase 50 megalojas, enquanto o Paraná possui mais de 40. No Rio Grande do Sul, a quantidade de estabelecimentos deve ultrapassar 30 unidades, e o estado de São Paulo já conta com mais de 40. A expectativa é que a entrada em novos mercados contribua para ampliar a participação nacional da companhia.
Segundo dados apresentados pela agência de classificação de risco Fitch Ratings, a Havan possuía 189 lojas em 30 de junho de 2026. A projeção é encerrar este ano com 203 unidades e alcançar 210 em 2027. Apesar de ter definido o Norte e o Nordeste como prioridades, Hang não informou quais cidades receberão novos empreendimentos nem apresentou um cronograma específico para as duas regiões.
Apesar disso, a expansão já pode ser percebida em inaugurações recentes:
- Ariquemes - A nova unidade de Rondônia entrou em operação em agosto;
- Macapá - Primeira loja da rede no Amapá, inaugurada no último dia 3, com investimento superior a R$ 100 milhões, cerca de 200 empregos diretos e 10 mil m². Foi anunciada como a 197ª unidade da Havan.
E também em inaugurações previstas, como:
- Boa Vista - A inauguração em Roraima está anunciada para 14 de novembro. A unidade deverá ser a 200ª megaloja da Havan no país;
- Fortaleza - A unidade cearense ficará na avenida Washington Soares, no bairro Messejana. A varejista abriu processo seletivo para 200 empregos diretos e já recebeu cerca de 3,5 mil currículos. A inauguração está prevista para o fim de novembro.
Além disso, três possíveis novas unidades em Manaus devem entrar em estudos de viabilidade nos próximos anos.
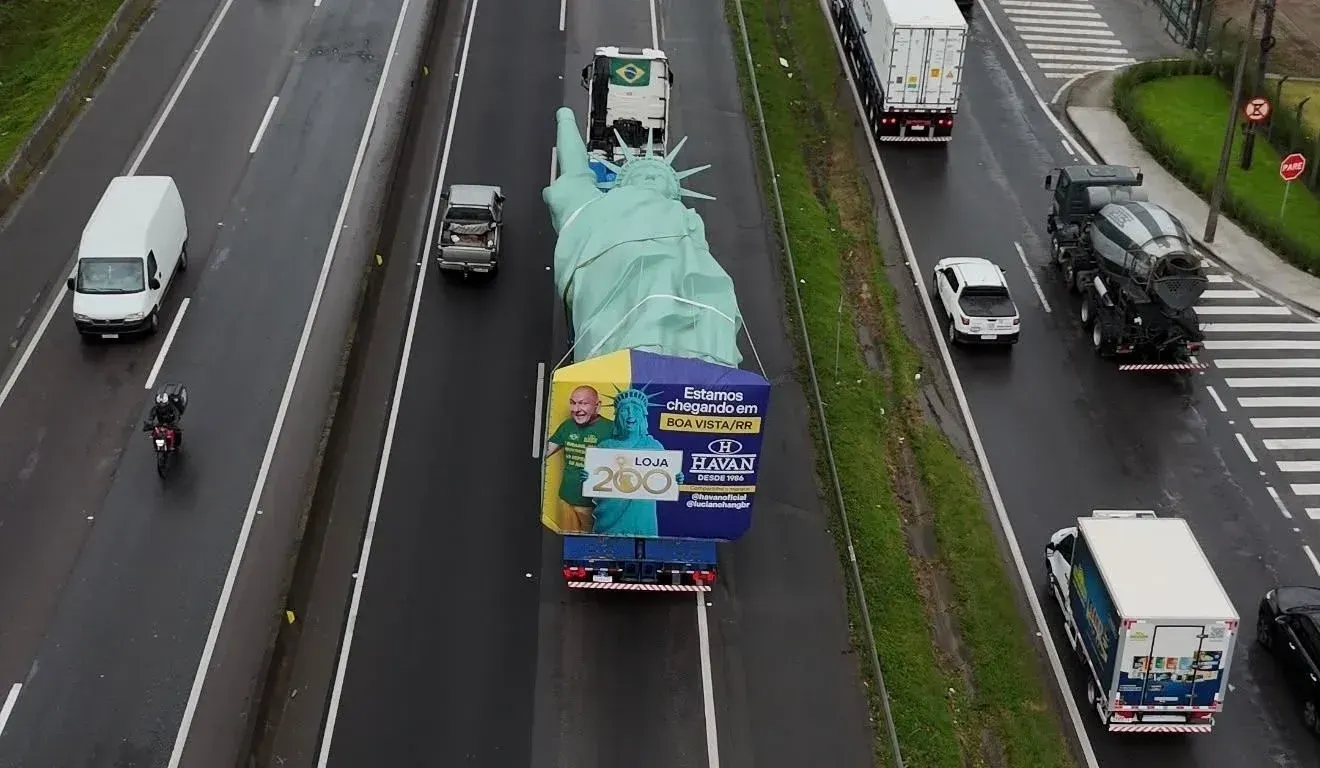
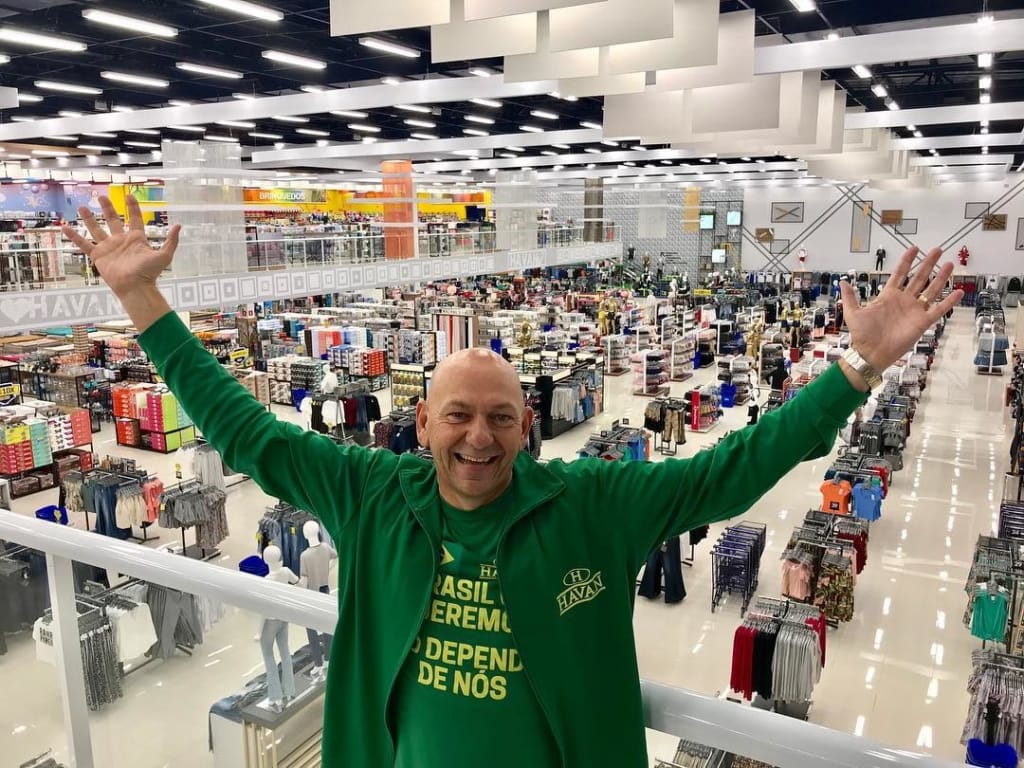
A empresa pretende repetir nas futuras unidades o modelo comercial que sustenta suas operações atuais. O portfólio reúne produtos de cama, mesa e banho, eletrônicos, brinquedos, vestuário e decoração, sem previsão de mudanças. Hang atribui parte dos resultados à estratégia de atendimento voltada a "encantar os clientes" e considera que o conjunto de produtos oferecidos pela Havan "está perfeito".
A Fitch também identifica vantagens na presença da varejista em cidades afastadas dos grandes centros urbanos, especialmente no Sul, onde a concorrência com redes de maior porte é mais limitada. Na avaliação da agência, a diversificação geográfica poderá contribuir para novos ganhos de participação de mercado.
Investimentos previstos chegam a R$ 1,7 bilhão até 2027
A expansão das lojas será acompanhada de investimentos na estrutura logística da Havan. Pelas projeções da Fitch, a companhia deverá aplicar aproximadamente R$ 1 bilhão em 2026 e outros R$ 700 milhões em 2027, recursos destinados tanto à abertura de estabelecimentos quanto à modernização de seu centro de distribuição.
O planejamento ocorre em um momento de forte posição financeira da empresa. Em junho, a Havan possuía R$ 3,5 bilhões em caixa e aplicações financeiras, diante de uma dívida total ajustada de R$ 2,2 bilhões. Desse endividamento, R$ 1,3 bilhão correspondia a obrigações com aluguéis, incluídas pela Fitch no cálculo da dívida por representarem compromissos financeiros futuros.
A dívida especificamente financeira, formada por empréstimos e debêntures, somava R$ 670 milhões, com vencimento integral até o fim de 2027. A agência não prevê novas captações nesse período. Separadamente, o grupo pertencente ao mesmo acionista da varejista possui aproximadamente R$ 4,9 bilhões em aplicações financeiras, inclusive no exterior, sendo metade classificada como caixa restrito.
Essa disponibilidade de recursos também fundamenta a decisão de Luciano Hang de manter a Havan fora da bolsa de valores. A companhia havia considerado uma oferta inicial de ações, conhecida como IPO, mas abandonou o plano no fim de 2021. Na época, a intenção era vender entre 5% e 10% do capital para acelerar o crescimento, aproveitando as avaliações elevadas das empresas no mercado.
O empresário afirma que não pretende retomar a iniciativa e considera acertada a decisão de preservar o controle integral da rede.
“Não vamos mais abrir capital. Nós temos capital para continuar seguindo o nosso caminho sozinho, sem interferência do mercado de capitais que às vezes cobra um curto prazo e não vê a longo prazo”, afirmou.
Fitch mantém nota máxima e projeta crescimento das vendas
Em relatório publicado em 8 de setembro, a Fitch reafirmou a classificação AAA(bra) da Havan, a mais alta de sua escala nacional, com perspectiva estável. A avaliação coloca a varejista no mesmo nível da joalheria Vivara e um grau acima da rede de academias Smart Fit, classificada como AA+(bra). Esta última apresenta margens superiores a 40%, mas também uma alavancagem próxima de três vezes, pressionada pelo volume de investimentos.
Para a Havan, a agência prevê crescimento de 12% nas vendas das lojas comparáveis em 2026, indicador que considera unidades abertas há mais de um ano. A partir de 2027, a expectativa é de avanços anuais entre 8% e 10%, impulsionados principalmente pelo aumento do volume comercializado.
As projeções também apontam para um resultado operacional medido pelo EBITDAR, indicador anterior à dedução de juros, impostos, depreciação, amortização e aluguéis, de R$ 3,6 bilhões neste ano e R$ 4,2 bilhões em 2027. A margem deverá permanecer entre 23% e 24% nos próximos três anos, acima da registrada por importantes concorrentes do varejo de produtos não essenciais.
Mesmo com os investimentos programados e a previsão de pagamento de R$ 1 bilhão em dividendos em 2026 e R$ 1,7 bilhão em 2027, a Fitch estima que a empresa continuará produzindo fluxo de caixa livre positivo, entre R$ 240 milhões e R$ 250 milhões. Parte dos dividendos distribuídos deverá retornar à operação por meio de aumentos de capital.
Apesar da classificação elevada, a agência acompanha riscos que poderiam comprometer o desempenho da companhia. Entre eles estão perdas relevantes de participação nos mercados onde atua, quedas recorrentes das margens e manutenção da dívida líquida ajustada acima de três vezes o EBITDAR. Como a nota já está no nível máximo nacional, não há espaço para elevação da classificação.
Juros altos e inadimplência exigem cautela
Embora mantenha planos de crescimento, Luciano Hang reconhece que o ambiente econômico brasileiro tem dificultado o consumo. Na avaliação do empresário, os juros elevados e a preocupação com a situação das contas públicas reduzem a confiança de empresas e famílias, levando ao adiamento de investimentos e compras.
“O empresário e o cliente só compram quando se sentem seguros na economia, quando veem que a inflação vai baixar, os juros vão baixar e a economia vai melhorar”, disse Hang à Bloomberg Línea.
A preocupação também alcança uma das principais ferramentas comerciais da Havan: seu cartão próprio, responsável por aproximadamente metade das vendas. Hang pretende preservar essa participação, mas avalia com cautela os efeitos das taxas de juros sobre a capacidade de pagamento dos consumidores.
“Juros altos significa, lá na frente, um aumento da inadimplência. Já sofremos isso em 2022 e 2023, então estamos cautelosos”, pontuou.
Segundo a Fitch, a operação do cartão permanece rentável e apresenta inadimplência controlada. A agência também exclui da dívida da companhia aproximadamente R$ 2,3 bilhões em recebíveis vinculados ao financiamento das compras realizadas pelos clientes.
No cenário econômico utilizado em suas projeções, a Fitch considera juros médios de 14% ao ano em 2026 e de 12,1% em 2027, acompanhados de inflação de 5% e 4%, respectivamente.
Para Hang, a percepção de deterioração das contas públicas contribui para a insegurança sobre os rumos da economia, afetando tanto o investimento empresarial quanto as decisões de consumo das famílias.
Resumo redes: Hang aposta em regiões onde a varejista ainda tem pouca presença. A projeção é atingir 210 lojas em todo o Brasil até 2027 e investimentos de R$ 1,7 bilhão em dois anos.