Renegociação de dívidas cresce 37% no Amazonas, mas estado ainda tem 1,84 milhão de inadimplentes
Mais de 403 mil consumidores amazonenses negociaram pendências entre maio e agosto de 2026. O estado tem proporção de adultos inadimplentes superior à média nacional, enquanto o cartão rotativo concentra os maiores atrasos no crédito bancário brasileiro
O número de consumidores que negociaram dívidas no Amazonas cresceu 37% entre maio e agosto de 2026, em relação ao mesmo intervalo de 2025. Segundo informações da Serasa, foram 403.939 consumidores, ante 294.523 um ano antes: uma diferença de 109.416 pessoas. O aumento na busca por acordos, contudo, ocorreu ao mesmo tempo em que o contingente de consumidores negativados continuou crescendo.
No Brasil, a Serasa registrou 19,7 milhões de acordos entre maio e agosto, alta de 36% em relação ao mesmo período do ano anterior. Nesse intervalo, o número de pessoas que procuraram regularizar pendências avançou de 7,1 milhões para 9,4 milhões. Os dados nacionais são da plataforma de renegociação Serasa Limpa Nome e não correspondem ao total de acordos firmados em todo o sistema financeiro.
Amazonas tem a terceira maior proporção de negativados
Em agosto, o Amazonas tinha 1.844.319 consumidores inadimplentes, alta de 0,69% em relação a julho, quando eram 1.831.625. No país, o contingente atingiu 83,98 milhões, crescimento mensal de 0,06%. O estado registrava 61,19% da população adulta inadimplente, frente a 51,06% no Brasil. A diferença de 10,13 pontos percentuais colocava o Amazonas na terceira posição nacional, atrás do Amapá (64,94%) e do Distrito Federal (63,15%). Entre os estados da região Norte, o Pará registrava 49,65% e o Acre, 47,35%.
Quais dívidas predominam no Brasil
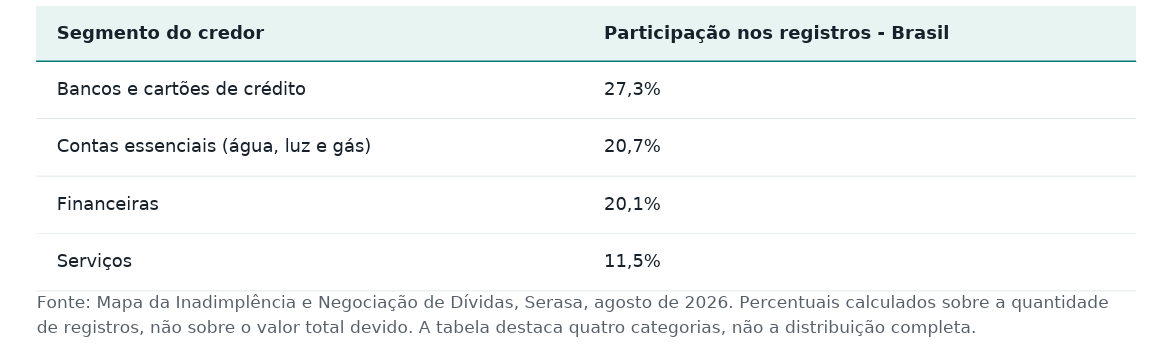
Na distribuição nacional dos registros de dívidas informada pela Serasa, bancos e cartões de crédito respondiam por 27,3% das pendências em agosto; financeiras, por 20,1%; contas de água, luz e gás, por 20,7%; e serviços, por 11,5%. Juntos, bancos, cartões e financeiras representavam 47,4% dos registros.
No crédito bancário, rotativo alcança 66,2% de inadimplência
O Banco Central divulgou em 29 de setembro indicadores relativos a agosto de 2026. A inadimplência do crédito com recursos livres a pessoas físicas alcançou 8%. Esse indicador expressa a parcela do saldo das operações com pelo menos uma prestação vencida há mais de 90 dias. Não significa que 8% dos consumidores tenham deixado de pagar. As diferenças entre modalidades são expressivas: o cartão rotativo registrou 66,2% de inadimplência, contra 10% na carteira total de cartões. O crédito pessoal não consignado chegou a 11%, e as operações não consignadas sem garantias, a 15,6%.
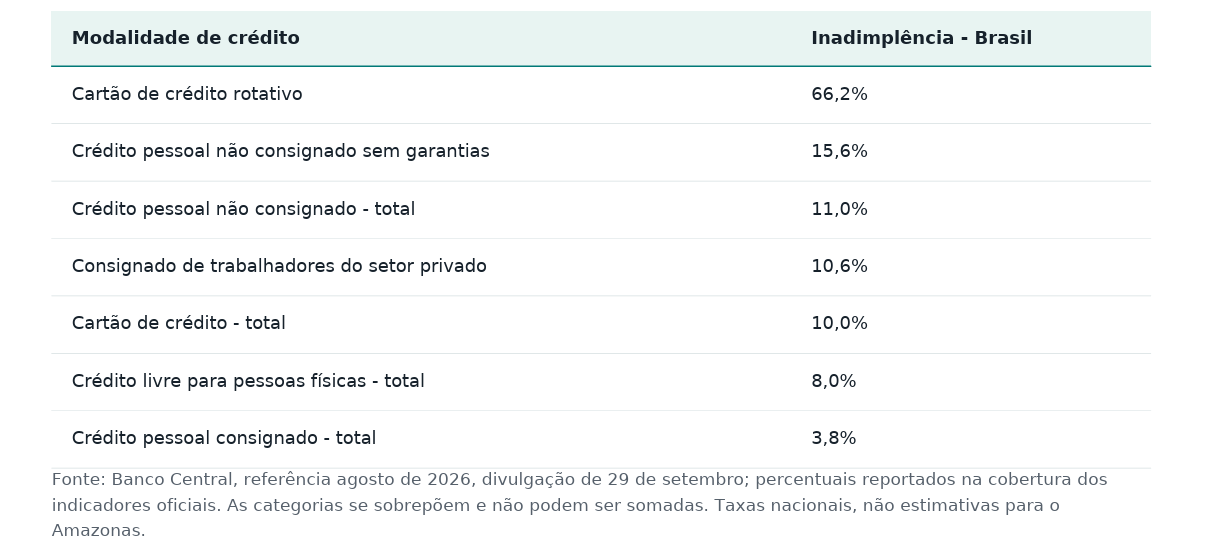
O consignado privado passou de 5,2% em setembro de 2025 para 10,6% em agosto de 2026, enquanto a taxa agregada do crédito pessoal consignado era de 3,8%. Embora preveja desconto em folha, essa modalidade não elimina o risco de inadimplência: interrupções do vínculo de trabalho, remuneração insuficiente e problemas de recolhimento podem impedir o pagamento integral ou pontual das parcelas.
O Banco Central também observa que mudanças nas regras contábeis influenciam as comparações históricas: parte das operações pode permanecer por mais tempo registrada na carteira inadimplente antes do reconhecimento da perda.
Resumo redes: Mais de 403 mil consumidores amazonenses negociaram pendências entre maio e agosto de 2026. O estado tem proporção de adultos inadimplentes superior à média nacional, enquanto o cartão rotativo concentra os maiores atrasos no crédito bancário brasileiro.