CBS de 11,3% supera expectativa de 9,4% do mercado; Governo diz que benefícios fiscais não podem ser reduzidos agora
Percentual calculado pelo TCU ainda será analisado pelo Senado, que tem até 15 de dezembro para definir a alíquota; Reforma também prevê mudanças graduais na tributação estadual e municipal até 2033
A alíquota de referência de 11,3% para a Contribuição sobre Bens e Serviços (CBS), calculada pelo Tribunal de Contas da União (TCU), ficou acima dos 9,4% esperados por agentes do mercado e empresas brasileiras. A diferença de aproximadamente 1,9 ponto percentual surpreendeu o setor privado e ampliou as discussões sobre a carga tributária prevista para o novo imposto federal sobre o consumo, que começará a ser cobrado em 2027.
O percentual ainda não é definitivo. O cálculo do TCU será encaminhado ao Congresso Nacional, cabendo ao Senado estabelecer a alíquota por meio de resolução até 15 de dezembro. O valor poderá ser mantido ou alterado durante a análise parlamentar.
- Leia também: Eduardo Braga será relator da proposta que definirá alíquota da CBS; Debates começam em 11 de novembro
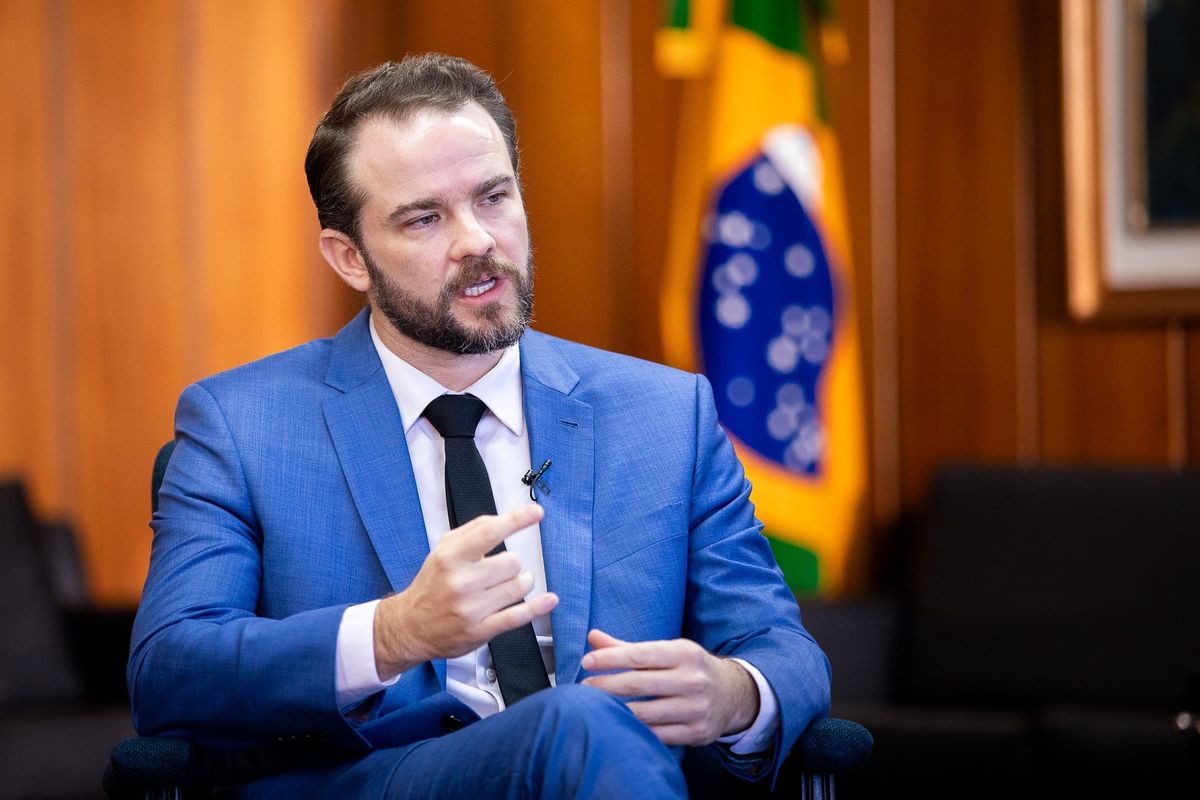
Uma das questões levantadas após a divulgação do cálculo foi a possibilidade de reduzir benefícios fiscais para diminuir a alíquota. Segundo o ministro da Fazenda, Dario Durigan, essa alternativa não está disponível neste momento, porque os incentivos foram estabelecidos na reforma constitucional aprovada pelo Congresso.
“Do ponto de vista técnico, não”, respondeu o ministro ao ser questionado sobre a possibilidade de o Senado reduzir os benefícios antes da entrada em vigor da CBS.
A contribuição substituirá o Programa de Integração Social (PIS), a Contribuição para o Financiamento da Seguridade Social (Cofins) e absorverá parte da arrecadação atualmente associada ao Imposto sobre Produtos Industrializados (IPI). PIS e Cofins deixarão de ser cobrados com a entrada do novo modelo, a partir de 2027.
Zona Franca de Manaus
O IPI terá um tratamento específico na Reforma Tributária para preservar o diferencial competitivo da Zona Franca de Manaus (ZFM).
Em vez de permanecer como um imposto de aplicação geral nos moldes atuais, o tributo continuará desempenhando uma função relacionada à proteção da produção incentivada na região. O mecanismo envolve a tributação de produtos concorrentes fabricados fora da área beneficiada, conforme as regras estabelecidas pela reforma.
A manutenção desse tratamento é importante para a competitividade das indústrias instaladas no Polo Industrial de Manaus. Entretanto, o cálculo de 11,3% para a CBS não permite concluir, isoladamente, qual será a carga tributária efetiva dessas empresas, já que existem regras específicas para as operações vinculadas à ZFM.
Tributação sobre o consumo poderá ultrapassar 30%
Além da CBS, de competência federal, a reforma cria o Imposto sobre Bens e Serviços (IBS), que substituirá gradualmente tributos estaduais e municipais sobre o consumo.
Em 2027 e 2028, a alíquota do IBS será de 0,1%. A partir de 2029, a cobrança passará por um período de aumento gradual até 2032, com a implementação integral do novo sistema prevista para 2033.
As projeções para a tributação conjunta sobre o consumo após a transição apresentam resultados diferentes. Algumas estimativas apontam uma alíquota total próxima de 28%, enquanto outros cálculos indicam que a soma da CBS e do IBS poderá superar 30%, patamar superior ao praticado em diversos países desenvolvidos.
Esses percentuais são projeções, e não alíquotas definitivas. O resultado dependerá das definições tributárias realizadas ao longo da implementação da reforma.
O governo federal, por sua vez, argumenta que a tributação média atual sobre o consumo no Brasil seria de aproximadamente 34%. A comparação, porém, exige cautela, porque o sistema vigente possui diferentes regimes, exceções e tributos que incidem sobre valores já tributados, o que dificulta identificar a carga efetivamente suportada em cada operação.
Impostos passarão a aparecer separadamente nos preços
Outra mudança prevista na reforma é a forma de apresentação dos tributos. Atualmente, parte dos impostos é cobrada por dentro, ou seja, seu valor já está incorporado à base de cálculo do preço, podendo ocorrer incidência de tributos sobre outros tributos.
Por essa razão, as notas fiscais apresentam uma estimativa do valor aproximado dos impostos embutidos nos produtos e serviços, sem necessariamente permitir ao consumidor identificar com precisão a tributação de cada operação.
Com a CBS e o IBS, a cobrança passará a ocorrer por fora, com os tributos destacados separadamente do valor do produto ou serviço.
Segundo Durigan, a mudança permitirá maior transparência sobre a tributação do consumo e facilitará futuras revisões do sistema previstas na própria reforma constitucional.
Resumo redes: A CBS substituirá PIS, Cofins e uma parcela do IPI. O IBS começará com 0,1% em 2027 e 2028, terá aumento gradual entre 2029 e 2032 e cobrança integral em 2033. Para esse ano, há projeções de tributação total próxima de 28% ou acima de 30%. O governo estima que a carga atual sobre consumo seja de cerca de 34%, mas ressalta a dificuldade de comparação. A reforma destacará os tributos nas notas fiscais.